
बडा दशै २०८३ को पावन अवसरमा सुख, शान्ति एंव संम्बृद्धिको हार्दिक मंगलमय शुभकामना 2026-10-16 देखि 2026-10-23
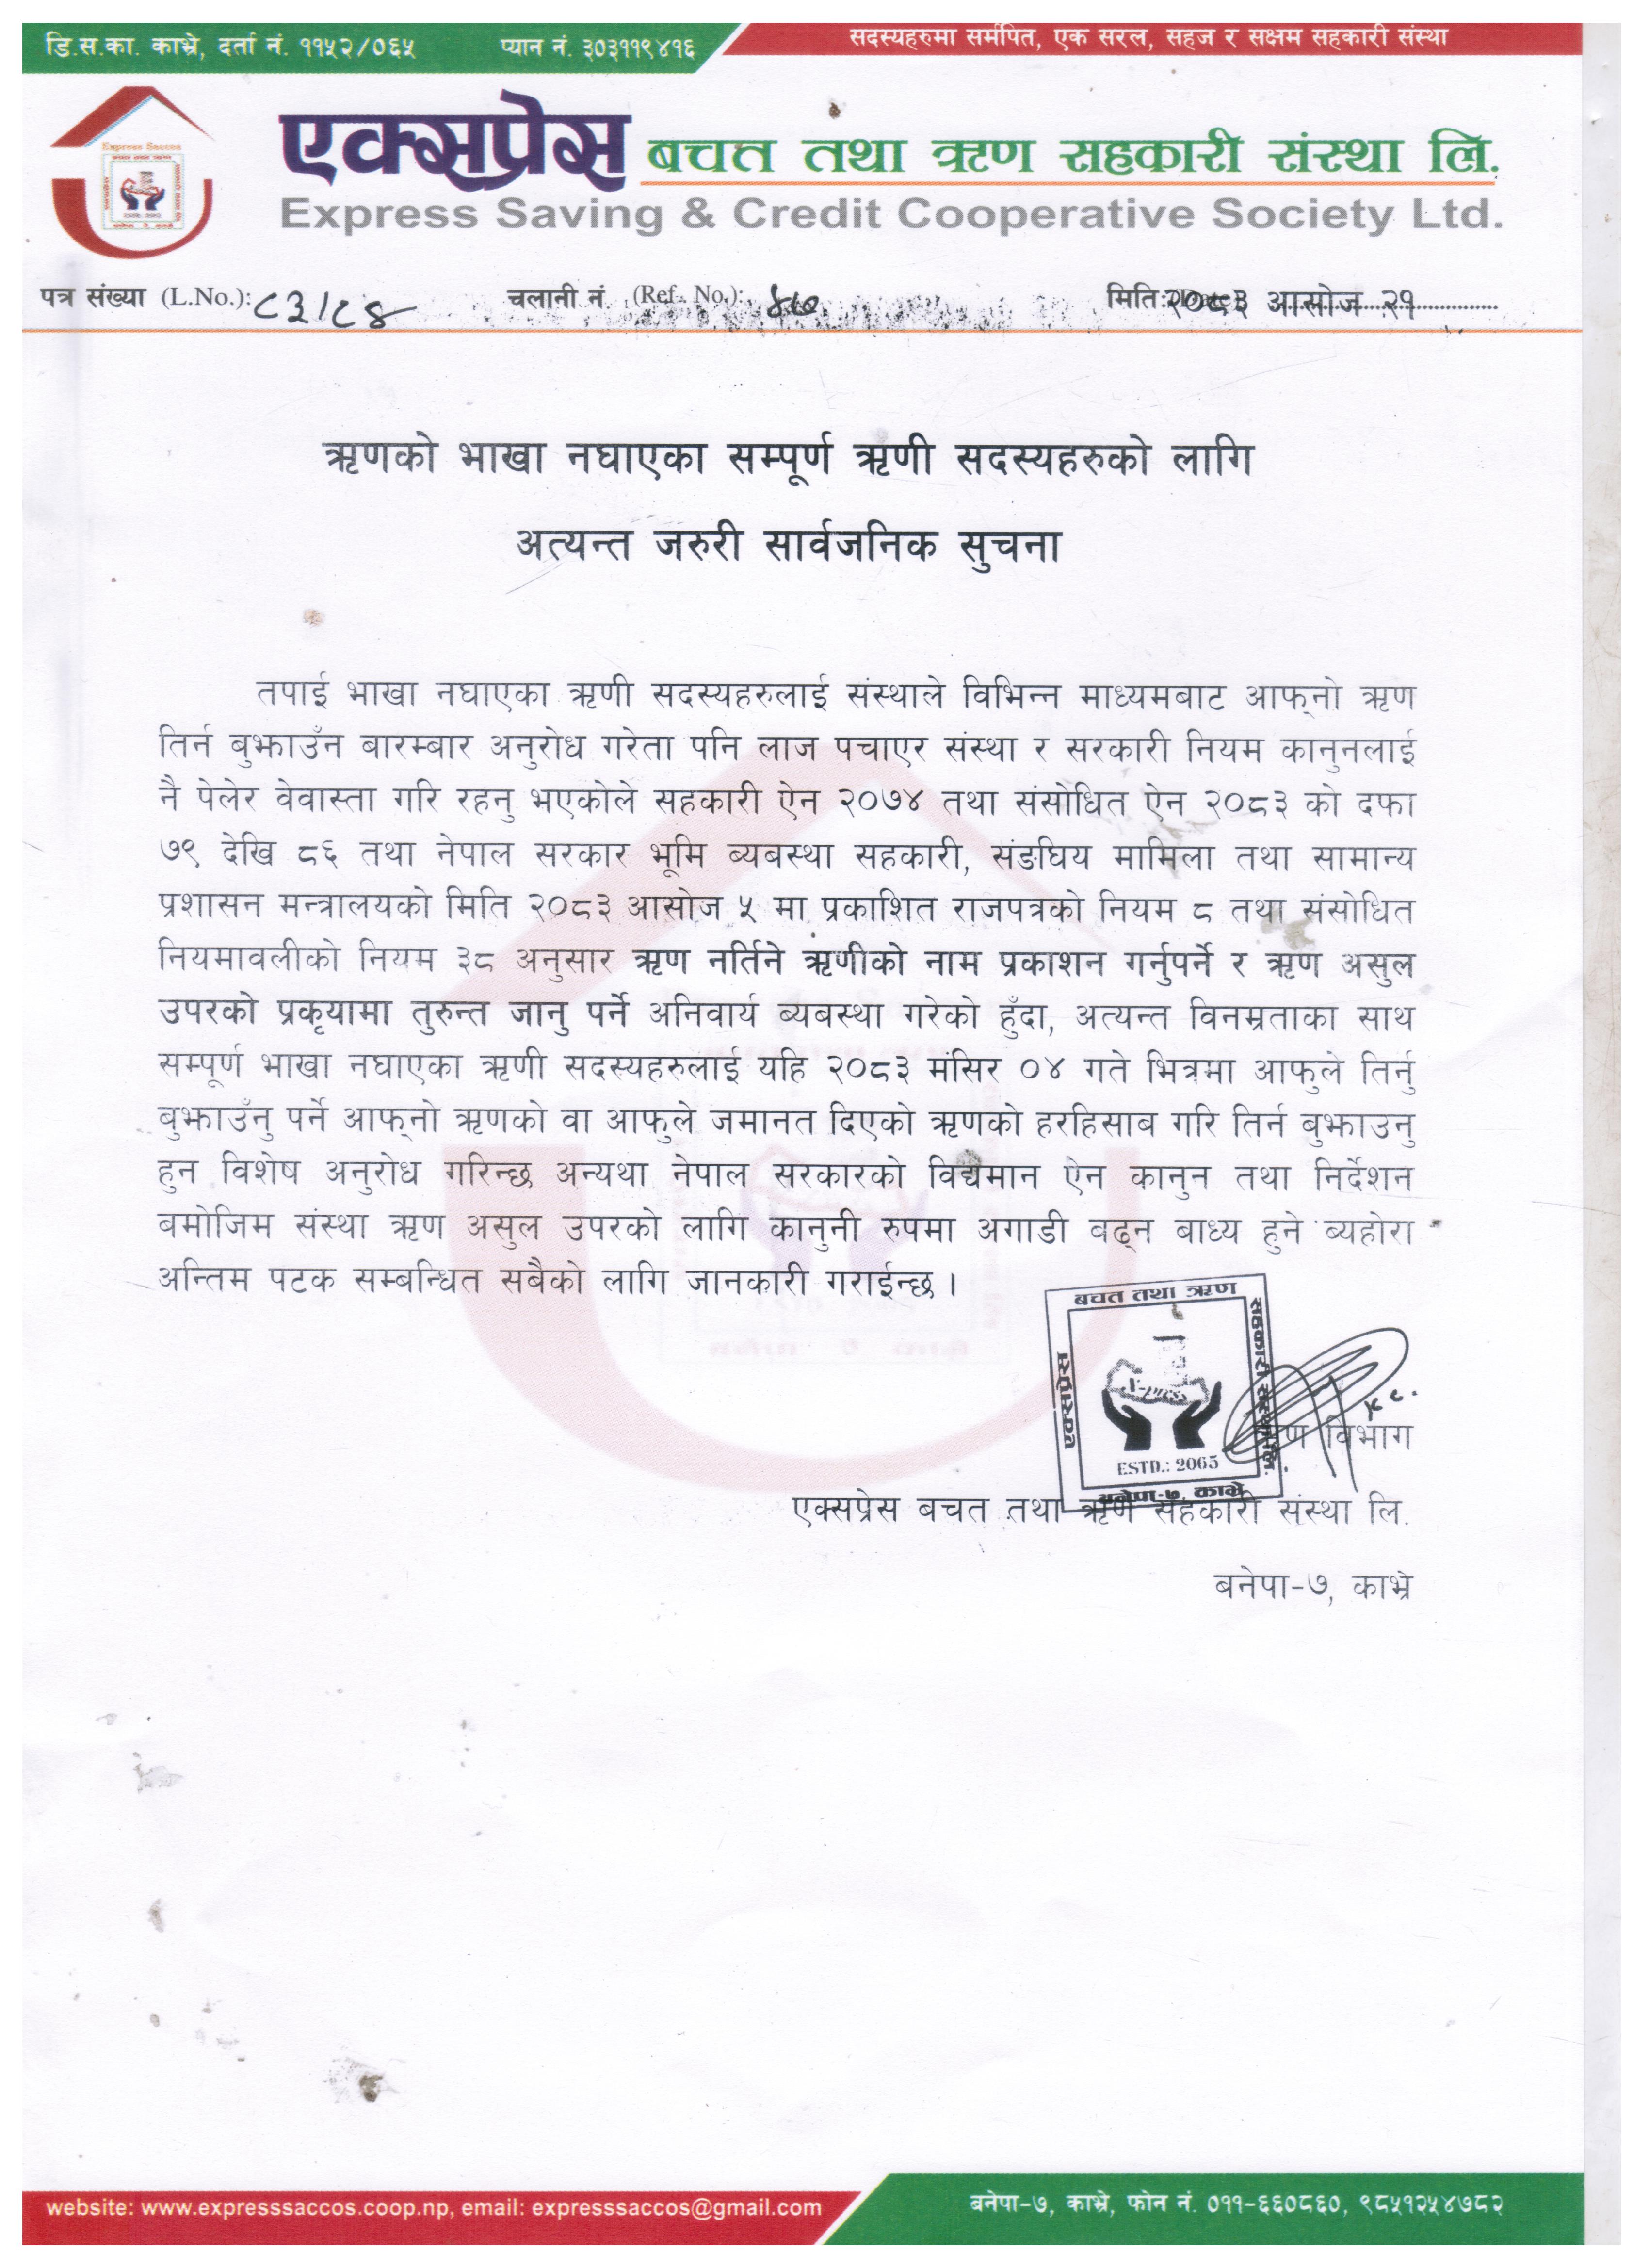
ऋणको भाखा नघाएका सम्पूर्ण ऋणी सदस्यहरुको लागि अत्यन्त जरुरी सार्वजनिक सुचना l 2026-10-07 देखि 2026-11-07
सहज सहकारी अध्यादेश, असहज चुनौती 2025-04-25 देखि 2025-06-25
सहज सहकारी अध्यादेश, असहज चुनौती
सहकारी त्यो माध्यम हो जसले समान विचार, ईच्छा, आंकाक्षा र आवश्यकता भएका ब्यक्तिहरुलाई सहकारीको सिद्धान्त, मुल्य र मान्यताको बीचबाट पारस्परिक सहयोग, सद्भाव र समानताको मालामा समेट्दै प्रत्येक घरपरिवारका सदस्यहरुलाई एकअर्कामा जोडी पारिवारिक अपनत्व प्रदान गर्दछ ।’ र यसैको सेरोफेरोमा सहकारी संस्थाहरु संचालन भएका हुन्छन् ।
‘सहकारी ऐन, २०७४’ लाई संशोधन तथा समयसापेक्ष परिमार्जन गर्न जारी भएको अध्यादेश २०८१ ले, के सहकारीका समस्या र संकटहरुलाई कानुनी र ब्यबहारिक रुपमा समाधान गर्न सक्ला ? आम सहकारीकर्मीको चासो र चिन्ताको विषय बनेको छ हालै जारी भएको सहकारी सम्बन्धी कानुन संशोधन तथा परिमार्जन सम्बन्धी अध्यादेश २०८१ ।
छोटकारीमा र सामान्य रुपमा यसलाई बुझ्नु र विश्लेषण गर्नुपर्दा यस अध्यादेशले ब्यबस्था गरेका केहि बुँदाहरु अत्यन्त सकारात्मक र उपयोगी रहेका छन् । विद्यमान समस्या र संकटलाई क्रमशः न्यूनीकरण गर्दै लैजानका लागि बचत तथा ऋण कारोबार गर्ने सहकारीको नियमन गर्न अधिकार सम्पन्न राष्ट्रिय सहकारी नियमन प्राधिकरण गठन गर्ने, स्वायत्त र स्वशासित प्राधिकरणले आवश्यक मापदण्ड बनाई सहकारी– दर्ता, नियमन, सुपरिवेक्षण गर्ने, नेपाल राष्ट्र बैंकले जारी गरेको निर्देशन तथा मापदण्डलाई सहकारीले पालना गर्नुपर्ने, बचत तथा ऋणको कारोबार गर्ने, रकमको श्रोत खुलाउनु पर्ने, कर्जा सुचना केन्द्रमा आवद्धता, सहकारी बचत तथा कर्जा सुरक्षण कोष लगाएतका कारबाहीका विषयलाई समेत सुरक्षण, नियमन र शुसासनका लागि अपनाईएका औजारको रुपमा लिन सकिन्छ ।
तर व्यवहारिक रुपमा लागु गर्न नसकिने र लागु गर्दा पनि समग्र अभियान नै खुम्चिने वा दुर्घटनामा पर्न सक्ने बिना आधारको – कार्यक्षेत्रको आधारमा बचतको सिमा तोक्ने, एक सहकारी एक सदस्य भनेर सदस्यको हक अधिकारलाई कुण्ठित गर्दै खुम्च्याउँन खोज्ने र सञ्चालकहरु पदमा २ कार्यकाल भन्दा बढी अवधिका लागि निर्वाचित हुन र बहाल रहन नसक्ने नियम भने यतिखेर आम सहकारीकर्मी र आवद्ध सदस्यहरुकोे चासो र चिन्ताको विषय बनेको छ । यसका कारण सहकारी क्षेत्र सदस्यमैत्री भएर फराकिलो दायरामा अगाडि बढ्न सक्नेछैन भन्ने सबैलाई लागेको छ ।
सरसर्ती हेर्दा यी नियमहरु सामान्य नै लाग्छन् तर यसले समग्र सहकारी अभियानमा गहिरो र चोटिलो छाप छोड्नेछ । किनकी यदि सदस्यलाई एउटामात्र संस्था रोज्ने बाध्यात्मक अवस्थाको सृजना भयो भने सहकारी सिद्धान्त मध्येको स्वेच्छिक तथा खुल्ला सदस्यता र सदस्य स्वतन्त्रताको विपरित हुन गई सदस्यहरुले सहकारीबाट पाउने सेवा, सुविधा र अवसरबाट वञ्चित भई सामाजिक र वित्तीय पहुँचबाट टाढिन पुग्दछन् । त्यसको प्रत्यक्ष प्रभाव घरगाउँ र समाजमा पर्न गई राज्यको अर्थतन्त्रमा नै देखिन जानेछ । मानिसहरुले सहजरुपमा आफ्नोे बचत तथा ऋणको कारोबार आफु आवद्ध भएको एक सहकारीबाट मात्र गर्न सीमाको कारण सम्भव हुँदैन र अनन्त बाध्य भएर पैसा बैंक, फाईनान्समा लानु पर्ने हुन्छ र सदस्यहरुले सहकारीमा कारोबार गरेवापत नियमानुसार पाउने सेवा सुविधाहरुबाट समेत बञ्चित हुन पुग्दछन् । किनभने कारोबार गर्ने एक ब्यक्ति बैंकको ग्राहक हो भने सहकारी संस्थाको अधिकार सम्पन्न पारिवारीक सदस्य, मालिक हो ।
सदस्यहरुले सहकारीबाट आफुलाई चाहेको बखतमा आवश्यक कर्जा लगायतका सुविधा प्राप्त गर्न सक्दैनन्, अधिकांश मानिसहरु सहकारीका वित्तीय सेवा र पहुँचबाट बञ्चित हुन्छन् भने बैंकबाट सहजरुपमा कर्जा प्राप्त गर्ने, साना मझौला उद्योग ब्यबसाय सञ्चालन गर्ने भन्ने कुरा निम्न तथा मध्यम वर्गीय मानिसहरुको लागि ठुलो चुनौतीको विषय नै बन्नेछ । यहि नियमको कारण सहकारीहरु आकारमा साना हुँदै जान्छन् भने सदस्यले स्वतन्त्र ढंगबाट बचत तथा ऋणको कारोबार गर्न सक्ने छैनन् । निम्न तथा मध्यम वर्गीय मानिसहरुको क्षमता र पहुँच बैंकमा नपुग्ने र बैंकका आवश्यकताहरु पुरा गर्न नसक्दा पूरानो समयमा जस्तै मानिसहरु बाध्य भएर साहु महाजनहरुलाई घरबार पास गरि दिएर महँगो ब्याजमा पैसा चलाउनु पर्ने बाध्यात्मक अवस्था सृजना हुन पुग्छ।
सहकारीका सदस्य र संस्थाका आर्थिक गतिविधिहरुलाई यसरी खुम्च्याउँदै लाने हो भने सहकारी अभियानले रोजगारीको क्षेत्रमा पु¥याएको योगदान र राजश्वमा पु¥याएको योगदान, नाङ्लो पसल देखि साना तथा मझौला व्यवसाय सञ्चालन गर्नलाई सहकारीको माध्यमबाट आर्थिक पहुँचमा सहजता ल्याई सदस्यहरुलाई आत्मनिर्भरको बाटोमा अग्रसर गराएको लगायतका ती तमाम गतिविधिबाट आर्थिक क्रियाकलाप चलायमान हुन गई ब्यक्ति र राज्यलाई पुगेको प्रत्यक्ष फाइदा, देशमा बेरोजगारीलाई न्यूनीकरण गर्न सहकारीको प्रत्यक्ष भूमिका, आदिबाट ब्यक्ति र राज्य दुवैले ठूलो घाटा ब्यहोर्नु पर्ने हुन्छ ।
शायद अन्तिम समाधान यस्तो हुनसक्थ्यो कि ! राज्यले एक सदस्य एक सहकारी भन्ने संकुचित अवधारणाको सट्टा कर्जा सुचना केन्द्रलाई अनिवार्य गर्दै प्रयोगमा ल्याएमा, बचत श्रोतलाई गोएमएल मार्फत केन्द्रिकृत रुपमा तथ्याङ्कित गरेमा धेरै समस्याहरुको हल भई अभियान नै खुम्च्याउँनु पर्दैन की । यदि सदस्यहरुले ऋण लिनका लागि मात्र कुनै संस्थामा सदस्य लिन खोजेका हुन भने कर्जा सुचना केन्द्रको मार्फत सुचन आदान प्रदान भई ऋण दिन योग्य वा अयोग्य सम्बन्धित संस्थाले निर्याैल गर्ने र दश लाख भन्दा माथिको नगद डिपोजिटमा अनिवार्य गोएमएस प्रणाली मार्फत एसटिआर र टिटिआर रिर्पोटिङ गर्ने ब्यवस्था लागु गरेमा सम्पत्ति शुद्धिकरणको प्रकृया समेत पुरा हुने हुँदा सदस्यले आफ्नो स्वःइच्छाले जहाँकही स्वतन्त्र ढंगले सहकारीमा बचत तथा कर्जाको सुविधा उपभोग गर्न पाउँनेछन् भने कर्जा सुचनाको माध्यमबाट सहकारी संस्थाहरु जोखिम कम गर्न सफल भई सुरक्षित हुनेछन् ।
यति दुईवटा कुरालाई राम्रोसँग लागु र नियमन् गर्न सकियो भने सहकारी अभियानका विभिन्न समस्याहरु समाधान हुन गई संस्था र सदस्य स्वतन्त्र तथा सुरक्षित हुनेछन् । बैंकहरु पनि यहि उल्लेखित प्रणालीमा संचालित भएका हुन्छन् । ग्राहकले आफ्नो इच्छा अनुसार जतिवटा बैंकमा पनि खाता खोल्न सक्छन्, बचत गर्न सक्छन् तर कर्जा सुचना प्रणाली र गोएमएल अनिवार्य भएको हुँदा नियन्त्रण यहि औजार मार्फत गरिन्छ । त्यसैले सहकारीमा पनि बचतको सिमा, एक सदस्य एक सहकारी जस्तो संकुचित धारणाले सदस्यको स्वत्तता र स्वतन्त्रताको हनन् गर्नु पर्दैन् होला ।
त्यस्तै संचालकहरुको २ कार्यकालको नियमको कारण सहकारी अभियानमा अनुभवी सञ्चालकहरुको अभाव सृजना हुन गई अभियान झनै अस्तव्यस्त हुन सक्छ । किनकी अनुभव, बरिष्ठता, पदसोपान समग्र प्रशासनिक कामकाजमा उपयोगी हुन्छ तर एकैपटक समग्र नयाँ समुहको हातमा स्टेरिङ्ग आउँदा सहि दिशा पहिल्याउन अप्ठेरो पर्न सक्ने, संस्थागत तथा नियमनका कुराहरु बुझ्न समस्या हुन सक्ने, प्रशासनलाई काम गर्न वा गराउन कठिनाई हुनसक्ने, एकै पटकमा स्वार्थ समुहहरुको प्रवेश हुनसक्ने लगाएतका ब्यवहारिक तथा नीतिगत समस्याहरु आई समग्रमा सहकारी अभियान र आवद्ध सदस्य दुवैलाई हानि पुग्न सक्दछ ।
त्यसैले राज्यले नियमहरु बनाउँदा टेबुल वर्कको आधारमा मात्र नभै व्यवहारिक अवस्था र वर्तमान परिस्थितिलाई समेत ध्यानमा राखेर उपयोगी, पालना गर्न योग्य नीतिनियम तथा निर्देशन जारी गर्दा उक्त नियमको पूर्णत पालना भई सरोकारवाला, नियमनवाला र सेवाग्राही सबैलाई टेवा पुग्न सक्नेछ भने नियम कानुन पनि बाध्यात्मक नभै सुधारात्मक र सुरक्षात्मक बन्नेछ । वर्तमान समयमा सहकारी अभियानमा लागेको कालो धब्बा सहकारीका सबै शेयर सदस्यहरु, अभियानकर्मी, राज्य लागेर स्वच्छ र सफा सहकारी अभियानको निर्माण गर्नुपर्ने समयमा जारी भएको अध्यादेशका कारण तोकिएको सीमा भन्दा बढी बचत राख्ने सदस्यहरुले एकै पटक बचत फिर्ता माग गरे भने सहकारी अभियान टिक्ला त ? यो मेरो प्रश्न राज्य, आम अभियानकर्मी र सहकारीप्रति चासो राख्ने हरेक सरोकारवालाहरुका लागि हो ।
‘सकारात्मक सोच र भूमिकाको आवश्यकता सहकारी अभियानलाई छ’ 2025-04-25 देखि 2025-07-31
- काभ्रे खबर
- / अर्थ/व्यवसाय /
- २०८१ पौष १९, शुक्रबार (३ महिना अघि)
-
४९६ पटक पढिएको
42
Shares


एक्सप्रेस बचत तथा ऋण सहकारी संस्था डेढ
दशकदेखि सञ्चालनमा छ। काभ्रेको बनेपा नगरपालिका–७मा कार्यालय रहेको
संस्थाले यो डेढ दशकमा आफ्ना सदस्यहरुमाझ सरल, सवल र सुरक्षित संस्थाको
परिचय बनाइसकेको छ। संस्थाको वर्तमान अवस्था, समग्र सहकारीको अवस्था लगायत
विषयमा सहकारीका प्रमुख कार्यकारी अधिकृत अरुण थापासँग गरिएको कुराकानीको सम्पादित अंशः
सहकारी के हो?
सहकारी आम मानिसहरुको सुख दुःखको
सहयात्री हो, जसले हर घरको हर व्यक्तिलाई पारिवारिक सदस्यताको अनुभूती
दिन्छ र जसको विकल्प अन्य निकाय कहिल्यै बन्न सक्तैन तर पछिल्लो समय केहि
सहकारी र सदस्यहरुमा समस्या सृजना भएको छ।
संस्थाको परिचय दिनु पर्दा ?
१६ वर्ष अगाडी २०६५ साल भाद्र २३ मा तत्कालिन डिभिजन सहकारी कार्यालय
धुलिखेलमा प्रकृयागत दर्ता भई आफ्ना सदस्यहरुको माझमा सरल, सवल र सुरक्षित
संस्थाको परिचय बनाउँदै स्थानीयस्तरमा संचालित सदस्यहरुको साझा थलो नै
एक्सप्रेस बचत तथा ऋण सहकारी संस्था हो।
कस्तो छ आर्थिक कारोवार ?
विविध पाटोहरुको कारण पछिल्ला दिनहरुमा आर्थिक कारोबार अत्यन्त संकुचित
भएका छन्। राज्यको अस्थिर नीति, उद्योग कलकारखाना तथा व्यवसायहरु सुचारु
ढंगबाट संचालन हुन नसक्नु, बैंकिङ्ग प्रणालीमा आएको उतारचढाव, केहि
सहकारीहरुमा देखिएको समस्या आदि कारणहरुले गर्दा समग्र आर्थिक कारोवारहरु
प्रभावित भएका छन।् यद्यपि हालका दिनमा विस्तारै आर्थिक कारोबार तथा
वित्तीय गतिविधीहरु सुध्रिंदै अगाडि बढिरहेकोमा सकारात्मक बढोत्तरीको
अपेक्षा गर्न सकिन्छ।
विश्वव्यापी रुपमा देखिएको आर्थिक संकुचनका कारण व्यवसाय धरापमा
छन्। सहकारीले प्रवाह गरेको कर्जाको व्याजसमेत तिर्न धौ धौ छ, यस्तोमा
सहकारीले केही सहुलियतका योजना अघि सारेको छ कि?
तपाईको प्रश्नले धेरै घटना परिघटनाको प्रतिनिधित्व गरेको छ। समस्या लगभग
यस्तै नै हो। त्यसैले हामीले सदस्यहरुको समस्या, आर्थिक, सामाजिक तथा
व्यवसायिक अवस्थालाई ध्यानमा राखेर हर्जनामा शतप्रतिशत र व्याजमा सहुलियत
सहितका सुविधाहरु प्रदान गर्दैै आएका छौं, जसमा असल सदस्यहरुले उत्साहजनक
सहभागिता समेत जनाईरहनु भएको छ।
बचतका कस्ता कार्यक्रमहरु ल्याउनु भएको छ?
सहकारीहरुले बचत तथा ऋणका उत्पादनहरु तयार गर्दा सदस्यहित हुनेगरी
गर्नुपर्दछ जसको प्रथम लाभ सदस्यलाई र दोश्रो लाभ संस्थालाई हुनुपर्दछ।
एक्सप्रेस साकोसले पनि आफ्ना सदस्यहरुका लागि अत्यन्तै लाभपयोगी बचतका
कार्यक्रमहरु ल्याएको छ र धेरै सदस्यहरुले उक्त योजनाबाट लाभ पनि प्राप्त
गरिरहनु भएको छ। एक्सप्रेस साकोसमा आवद्ध सदस्यहरु आफु आवद्ध बचत
कार्यक्रमबाट सन्तुष्ट हुनुहुन्छ जस्तो लाग्दछ।
कर्जा प्रवाहमा ध्यान दिनु पर्ने कुराहरु के के हुन् ?
कर्जा प्रवाह गर्दा मुलत ५ सी लाई ध्यानमा राख्नु पर्छ र पनि हामी
सदस्यहरुको दुःख सुखको सहयात्री सहकारी संस्था भएको हुँदा बैंक जत्तिको
कठोर बन्न सकिंदैन र बन्नु पनि हुँदैन जस्तो लाग्छ मलाई।
कर्जा लगानी कस्ता क्षेत्रमा बढी लक्षित छन?
मुलत कर्जा लगानी गर्दा साना मझौला उद्योग, व्यवसायिक, कृषि तथा पशुपालन, घरजग्गाा खरिद, घरायसीमै लक्षित हुन्छन्।
कर्जा कसरी खराब कर्जा बन्न पुग्छ?
कर्जा खराब हुनुमा विभिन्न तत्वहरुले भूमिका खेल्ने गर्दछन्। सदस्यले
आफुले लिएको ऋण सदुपयोग नगरेमा, कर्जा प्राप्त गर्ने माध्यम बढि भएमा,
लिएको ऋणको शर्त र सिमा भूलेमा। अझ छोटकरीमा भन्दा अनावश्यक कर्जा लिने तथा
लिएको कर्जा दुरुपयोग गरेमा र यत्ति सबै हुँदा हुँदै पनि परिस्थतीजन्य
कारणहरुले गर्दा पनि कर्जाहरु खराब बन्न सक्छन्। कर्जालाई खराब हुन नदिने र
नियन्त्रण गर्ने एउटै मजबुद उपाय भनेको सहकारी ऐन २०७४ को दफा ८० बमोजिम
कालोसूचीको व्यवस्था, ८१ बमोजिम कर्जा सूचना केन्द्र र ८२ बमोजिम कर्जा
असुली न्यायधिकरण गठन गरेर कडाईका साथ कार्यान्वयनमा ल्याएमा खराब कर्जाको
मात्रामा कमी आई संस्था र सदस्य दुबैलाई हित हुनेछ।
कति छ खराब कर्जा?
हाम्रो संस्थाको कुरा गर्दा करिवन १ प्रतिशत कर्जा अत्यन्त खराब, २
प्रतिशत मध्यम खराब र ४ प्रतिशत जति सामान्य खराब कर्जाहरु रहेका छन्।
सहकारी डुब्न लागे, भागे, पैसा तिर्न नसक्ने अवस्थामा पुगे मात्र भनेको सुनिन्छ नि आजकल, किन ?
सायद आजकाल त यस्तो छैन की जस्तो लाग्छ मलाई तर करिवन एक डेढ वर्ष
अगाडीको जल्दोबल्दो समस्या हो यो र यसको असर अझै पनि केहि देखिदै आएको छ।
मलाई लाग्छ केहि आफ्नैै बदमाशीले डुबे भने केहि हल्लाखल्लाले गर्दा धान्न
नसकेर समस्यामा परे वा डुबे। यसै गरी हल्लाखल्ला, समाचार र सोसल मिडियाको
दुरुपयोग हुँदै जाने हो भने नेपालको राम्रै बैंक पनि डुब्न बेर छैन। झण्डै
अस्ति एक ठुलै कमर्सियल बैंक यस्तै हल्लाको कारण डुबेको थियो, होईन र?
अनि एउटा सामान्य कुरा हामीले के बुझ्नु प¥यो भने जतिसुकै राम्रो बैंक
वा संस्था भए पनि र नियमानुसारको तरलता व्यवस्थापन गरेको भए पनि सबै जना
बचतकर्ता आतंकित भएर एकै समयमा बचत फिर्ता लिन आए भने त्यो नियमानुसार
व्यवस्थापन गरेको तरलताबाट २०÷२५ प्रतिशतसम्म फिर्ता गर्न सक्छ बाँकी त
सदस्यलाई ऋण लगानी गरेको हुन्छ, अनि एकै समयमा कसरी फिर्ता गर्न सक्छ ?
सामान्यतः बैंक, फाईनान्स, सहकारी र इन्सुरेन्सहरु, सबै बचत एकैपटकमा
फिर्ता जाँदैनन् अनि सबै इन्सुरेन्स एकैपटकमा क्लेम हुँदैनन् भन्ने
मान्यताबाट संचालित हुन्छन तर सिद्धान्त र मान्यतामै असर प¥यो भने राम्रो
पनि नराम्रो हुन धेरैबेर लाग्दैन र सहकारी अभियानमा हिजो ठूलो महाभूकम्प
आएको थियो र आज त्यहि त्यो ठुलो भुकम्पको कारण सामान्य पराकम्पनहरु महशुस
भइरहेका छन्। यो महाभुकम्पले धेरै ठुलो पाठ सिकाएर गएको छ। जसलाई संस्था र
सदस्यले नजिकबाट अनुभूत गरेका छन्। संस्था र सदस्य दुबैले आफ्ना गल्ती,
कमीकमजोरीको पहिचान गरी थप सुदृढ भई अगाडी बढ्ने बाटो रोजेका छन्।
अहिले सहकारी अभियान सुदृढ हुँदैछ। सहकारीमा कारोबार गर्ने सम्पूर्ण
सदस्यज्यूहरुलाई म यो आग्रह गर्दछु की, तपाई ढुक्क भएर आफु आवद्ध संस्थामा
गयए संचालक वा व्यवस्थापकसँग जिम्मेवारी सहितका कुरा गरेर आफ्नो कारोबार र
सहभागिता जनाई अभियानको सुदृढिकरणमा हातेमालो गर्नुहोस्।


- काभ्रे खबर
- / अर्थ/व्यवसाय /
- २०८१ पौष १९, शुक्रबार (३ महिना अघि)
-
४९६ पटक पढिएको
42
Shares
एक्सप्रेस बचत तथा ऋण सहकारी संस्था डेढ
दशकदेखि सञ्चालनमा छ। काभ्रेको बनेपा नगरपालिका–७मा कार्यालय रहेको
संस्थाले यो डेढ दशकमा आफ्ना सदस्यहरुमाझ सरल, सवल र सुरक्षित संस्थाको
परिचय बनाइसकेको छ। संस्थाको वर्तमान अवस्था, समग्र सहकारीको अवस्था लगायत
विषयमा सहकारीका प्रमुख कार्यकारी अधिकृत अरुण थापासँग गरिएको कुराकानीको सम्पादित अंशः
सहकारी के हो?
सहकारी आम मानिसहरुको सुख दुःखको
सहयात्री हो, जसले हर घरको हर व्यक्तिलाई पारिवारिक सदस्यताको अनुभूती
दिन्छ र जसको विकल्प अन्य निकाय कहिल्यै बन्न सक्तैन तर पछिल्लो समय केहि
सहकारी र सदस्यहरुमा समस्या सृजना भएको छ।
संस्थाको परिचय दिनु पर्दा ?
१६ वर्ष अगाडी २०६५ साल भाद्र २३ मा तत्कालिन डिभिजन सहकारी कार्यालय
धुलिखेलमा प्रकृयागत दर्ता भई आफ्ना सदस्यहरुको माझमा सरल, सवल र सुरक्षित
संस्थाको परिचय बनाउँदै स्थानीयस्तरमा संचालित सदस्यहरुको साझा थलो नै
एक्सप्रेस बचत तथा ऋण सहकारी संस्था हो।
कस्तो छ आर्थिक कारोवार ?
विविध पाटोहरुको कारण पछिल्ला दिनहरुमा आर्थिक कारोबार अत्यन्त संकुचित
भएका छन्। राज्यको अस्थिर नीति, उद्योग कलकारखाना तथा व्यवसायहरु सुचारु
ढंगबाट संचालन हुन नसक्नु, बैंकिङ्ग प्रणालीमा आएको उतारचढाव, केहि
सहकारीहरुमा देखिएको समस्या आदि कारणहरुले गर्दा समग्र आर्थिक कारोवारहरु
प्रभावित भएका छन।् यद्यपि हालका दिनमा विस्तारै आर्थिक कारोबार तथा
वित्तीय गतिविधीहरु सुध्रिंदै अगाडि बढिरहेकोमा सकारात्मक बढोत्तरीको
अपेक्षा गर्न सकिन्छ।
विश्वव्यापी रुपमा देखिएको आर्थिक संकुचनका कारण व्यवसाय धरापमा
छन्। सहकारीले प्रवाह गरेको कर्जाको व्याजसमेत तिर्न धौ धौ छ, यस्तोमा
सहकारीले केही सहुलियतका योजना अघि सारेको छ कि?
तपाईको प्रश्नले धेरै घटना परिघटनाको प्रतिनिधित्व गरेको छ। समस्या लगभग
यस्तै नै हो। त्यसैले हामीले सदस्यहरुको समस्या, आर्थिक, सामाजिक तथा
व्यवसायिक अवस्थालाई ध्यानमा राखेर हर्जनामा शतप्रतिशत र व्याजमा सहुलियत
सहितका सुविधाहरु प्रदान गर्दैै आएका छौं, जसमा असल सदस्यहरुले उत्साहजनक
सहभागिता समेत जनाईरहनु भएको छ।
बचतका कस्ता कार्यक्रमहरु ल्याउनु भएको छ?
सहकारीहरुले बचत तथा ऋणका उत्पादनहरु तयार गर्दा सदस्यहित हुनेगरी
गर्नुपर्दछ जसको प्रथम लाभ सदस्यलाई र दोश्रो लाभ संस्थालाई हुनुपर्दछ।
एक्सप्रेस साकोसले पनि आफ्ना सदस्यहरुका लागि अत्यन्तै लाभपयोगी बचतका
कार्यक्रमहरु ल्याएको छ र धेरै सदस्यहरुले उक्त योजनाबाट लाभ पनि प्राप्त
गरिरहनु भएको छ। एक्सप्रेस साकोसमा आवद्ध सदस्यहरु आफु आवद्ध बचत
कार्यक्रमबाट सन्तुष्ट हुनुहुन्छ जस्तो लाग्दछ।
कर्जा प्रवाहमा ध्यान दिनु पर्ने कुराहरु के के हुन् ?
कर्जा प्रवाह गर्दा मुलत ५ सी लाई ध्यानमा राख्नु पर्छ र पनि हामी
सदस्यहरुको दुःख सुखको सहयात्री सहकारी संस्था भएको हुँदा बैंक जत्तिको
कठोर बन्न सकिंदैन र बन्नु पनि हुँदैन जस्तो लाग्छ मलाई।
कर्जा लगानी कस्ता क्षेत्रमा बढी लक्षित छन?
मुलत कर्जा लगानी गर्दा साना मझौला उद्योग, व्यवसायिक, कृषि तथा पशुपालन, घरजग्गाा खरिद, घरायसीमै लक्षित हुन्छन्।
कर्जा कसरी खराब कर्जा बन्न पुग्छ?
कर्जा खराब हुनुमा विभिन्न तत्वहरुले भूमिका खेल्ने गर्दछन्। सदस्यले
आफुले लिएको ऋण सदुपयोग नगरेमा, कर्जा प्राप्त गर्ने माध्यम बढि भएमा,
लिएको ऋणको शर्त र सिमा भूलेमा। अझ छोटकरीमा भन्दा अनावश्यक कर्जा लिने तथा
लिएको कर्जा दुरुपयोग गरेमा र यत्ति सबै हुँदा हुँदै पनि परिस्थतीजन्य
कारणहरुले गर्दा पनि कर्जाहरु खराब बन्न सक्छन्। कर्जालाई खराब हुन नदिने र
नियन्त्रण गर्ने एउटै मजबुद उपाय भनेको सहकारी ऐन २०७४ को दफा ८० बमोजिम
कालोसूचीको व्यवस्था, ८१ बमोजिम कर्जा सूचना केन्द्र र ८२ बमोजिम कर्जा
असुली न्यायधिकरण गठन गरेर कडाईका साथ कार्यान्वयनमा ल्याएमा खराब कर्जाको
मात्रामा कमी आई संस्था र सदस्य दुबैलाई हित हुनेछ।
कति छ खराब कर्जा?
हाम्रो संस्थाको कुरा गर्दा करिवन १ प्रतिशत कर्जा अत्यन्त खराब, २
प्रतिशत मध्यम खराब र ४ प्रतिशत जति सामान्य खराब कर्जाहरु रहेका छन्।
सहकारी डुब्न लागे, भागे, पैसा तिर्न नसक्ने अवस्थामा पुगे मात्र भनेको सुनिन्छ नि आजकल, किन ?
सायद आजकाल त यस्तो छैन की जस्तो लाग्छ मलाई तर करिवन एक डेढ वर्ष
अगाडीको जल्दोबल्दो समस्या हो यो र यसको असर अझै पनि केहि देखिदै आएको छ।
मलाई लाग्छ केहि आफ्नैै बदमाशीले डुबे भने केहि हल्लाखल्लाले गर्दा धान्न
नसकेर समस्यामा परे वा डुबे। यसै गरी हल्लाखल्ला, समाचार र सोसल मिडियाको
दुरुपयोग हुँदै जाने हो भने नेपालको राम्रै बैंक पनि डुब्न बेर छैन। झण्डै
अस्ति एक ठुलै कमर्सियल बैंक यस्तै हल्लाको कारण डुबेको थियो, होईन र?
अनि एउटा सामान्य कुरा हामीले के बुझ्नु प¥यो भने जतिसुकै राम्रो बैंक
वा संस्था भए पनि र नियमानुसारको तरलता व्यवस्थापन गरेको भए पनि सबै जना
बचतकर्ता आतंकित भएर एकै समयमा बचत फिर्ता लिन आए भने त्यो नियमानुसार
व्यवस्थापन गरेको तरलताबाट २०÷२५ प्रतिशतसम्म फिर्ता गर्न सक्छ बाँकी त
सदस्यलाई ऋण लगानी गरेको हुन्छ, अनि एकै समयमा कसरी फिर्ता गर्न सक्छ ?
सामान्यतः बैंक, फाईनान्स, सहकारी र इन्सुरेन्सहरु, सबै बचत एकैपटकमा
फिर्ता जाँदैनन् अनि सबै इन्सुरेन्स एकैपटकमा क्लेम हुँदैनन् भन्ने
मान्यताबाट संचालित हुन्छन तर सिद्धान्त र मान्यतामै असर प¥यो भने राम्रो
पनि नराम्रो हुन धेरैबेर लाग्दैन र सहकारी अभियानमा हिजो ठूलो महाभूकम्प
आएको थियो र आज त्यहि त्यो ठुलो भुकम्पको कारण सामान्य पराकम्पनहरु महशुस
भइरहेका छन्। यो महाभुकम्पले धेरै ठुलो पाठ सिकाएर गएको छ। जसलाई संस्था र
सदस्यले नजिकबाट अनुभूत गरेका छन्। संस्था र सदस्य दुबैले आफ्ना गल्ती,
कमीकमजोरीको पहिचान गरी थप सुदृढ भई अगाडी बढ्ने बाटो रोजेका छन्।
अहिले सहकारी अभियान सुदृढ हुँदैछ। सहकारीमा कारोबार गर्ने सम्पूर्ण
सदस्यज्यूहरुलाई म यो आग्रह गर्दछु की, तपाई ढुक्क भएर आफु आवद्ध संस्थामा
गयए संचालक वा व्यवस्थापकसँग जिम्मेवारी सहितका कुरा गरेर आफ्नो कारोबार र
सहभागिता जनाई अभियानको सुदृढिकरणमा हातेमालो गर्नुहोस्।
यो अवस्था सहकारी को लागि टर्निङ पोइन्ट हो 2024-04-02 देखि 2024-07-25
युवा अवस्थामा प्रवेश गर्दा गर्दैको पुस्ता, आम मानिस र सरकार लगायत धेरैको चासोको विषय बनेको छ आज सहकारी । तर के साँच्चै प्रचारप्रसारमा आए जस्तै ठग नै हुन त सहकारी ? ६७ वर्ष अगाडिदेख घरघरको दुःख सुखको सहयात्री बनेको सहकारी अभियान विगत दुई वर्ष अगाडिबाट मात्र के कारणले बद्नाम हुन थालेका होलान् ? के सबै सहकारी संस्थाहरु ठग्न र लुट्नको लागि नै स्थापना भएका थिए त ? पक्कै पनि यस्तो होइन होला । समस्या र जटिलताहरु नभएको त्यस्तो क्षेत्र कहाँ छ र ? जहाँ रामराज्यको कल्पना गर्न सकियोस् । राजनीति, प्रशासन, न्याय, स्वास्थ्य, नीजि आदि सबै क्षेत्रमा कहि न कही के न केही समस्या र असमन्जस्यताहरु रहेका छन ।
तर पछिल्लो समय हरेक घरपरिवारको आर्थिक, सामाजिक र साँस्कृतिक रुपान्तरणको सरल र सहज माध्यम बनेको सहकारी क्षेत्र अत्याधिक रुपमा बद्नाम हुन पुग्यो । के यत्तिको बद्नाम हुनु वा गर्नु जरुरी थियो त ? के यो प्रचारबाजीबाट आम मानिस, अझ भनौं सहकारीका सदस्यहरुले आर्थिक र सामाजिकरुपमा सुरक्षित महशुस गरि लाभ लिए त ? यी र यस्ता विषयहरु आज चर्चा र बहसका विषय भएका छन् । त्यसो भए सहकारीमा यसरी विकराल समस्या किन आयो त ? यो सबैले बुझ्नु र विलेश्षण गर्नु पर्ने विषय भएको छ । विश्लेषणको मुलभुत सारलाई लिने हो भने यसमा हामी राज्य र नागरिक दुवै पक्ष जिम्मेवार र दोषी छौ । सहकारी दर्ता देखि कानुन निर्माणसम्म राज्यका तह र तप्पाकाहरुमा कमजोरी देखिन्छन् भने आम नागरिकको बचतको जिम्मेवारी लिएर कानुनतः संस्था संचालन गरेका सञ्चालकहरु झनै दोषी रहेका देखिन्छन् । राज्यले बेला बेलामा बिना विश्लेषण, अवस्था र परिस्थितिको विचारै नगरी लागु गर्ने नियम कानुनको कारण पनि आम मानिस लगायत संस्थाहरु अप्ठेरोमा परेका देखिन्छन् । कमजोरी र दोषहरु समय सापेक्ष हामी सबैले सुधार्दै र सच्याउँदै जानु हामी सबैको कर्तब्य र जिम्मेवारी हो ।
सहकारीमा समस्या सृजना हुनुमा निम्न कारणहरु हुन सक्दछन्:
सञ्चालकहरुको मनमौजीः
सहकारी संस्थाहरुका संचालकहरुले आफ्नो जिम्मेवारी र कर्तब्यलाई भूलेर आफु खुशी काम, क्रियाक्लापहरु संचालन गर्दा पहिलो नम्बरमा समस्या शुरु भएको महशुस गर्न सकिन्छ ।
ऋणीसदस्यले समयमा ऋण नतिर्नुः
केहि ऋणी सदस्यहरुले साँच्चिकै समस्या परेर नै ऋण तिर्न सकेका छैनन् भने धेरै सदस्यले सहकारीलाई हेपेर, के नै गर्न सक्छर ? संस्थालाई त्यत्तिकै कुरा गरेको भरमा नै १–२ वर्ष त हल्लाइदिइ हाल्छु नि, बरु संस्था डुब्न लागेको हल्ला फैलाईदिउँ, ऋण नै तिर्नु पर्दैन कि, पछि देखा जाएगा भनेर बैंकको ऋणको साँवा ब्याज जसरी पनि तिर्ने तर सहकारीको लाज पचाएर र हेपेर समयमा नतिर्ने प्रवृत्तिले गर्दा पनि सहकारीलाई समस्यामा धकेल्दै लगेको हो ।
आर्थिक मन्दीः
देशमा विगत २ वर्ष यताबाट शुरु भएको आर्थिक मन्दिको कारणले गर्दा पनि सहकारीमा कारोबार गर्ने सदस्यहरु तथा आम मानिसमा क्रय, विक्रय तथा गतिविधीमा आएको ह्रासको कारणले गर्दा पनि भूक्तानी सन्तुलन विग्रन गई त्यसको प्रवाभ बैंकिङ्ग प्रणालीमा प्रत्यक्ष देखिन गएको छ । जसको प्रत्यक्ष तथा परोक्ष प्रवाभ सहकारीमा पर्दै गएको पाईन्छ ।
समय सापेक्ष कानुन निर्माणको अभाव र सरकारी वेवास्ताः
सहकारी मैत्री, अभियानलाई परिस्कृत गर्ने ढंगबाट कानुनको निमार्ण र कार्ययोजना नबन्नु पनि समस्या निम्त्याउने माध्यम बनेको छ । समयमा सहकारी ऐन २०७४ ले तोके बमोजिमका कानुनलाई कार्यान्वयनमा ल्याउन नसक्नु । जस्तोकी, कर्जा सूचना केन्द्रको स्थापना, कर्जा असुली न्याधिकरण गठन आदि र सरकार सहकारी प्रति अनादर भै एक सदस्य एक सहकारी जस्ता सहकारी र सहकारीतालाई संकुचित पार्ने जस्ता ऐन नियम बनाई खुम्च्याउन क्रियाशिल रहेको देखिन्छ । जसको कारण कुनै समयमा केहि सहकारी संस्थाहरुको मात्र एकाधिकार बढ्न गई सदस्य स्वतन्त्रता समाप्त हुने खतरा बढ्न सक्छ । बरु यसको सट्टा सरकारले कर्जा सूचना केन्द्रलाई अनिवार्य लागु गरि सदस्य स्वतन्त्रतालाई खुल्ला छोडिदिएको भए, संस्था छनौट देखि ऋण लगानीमा संस्था र सदस्य दुवैको समान पहुँच रहि कर्जा र संस्था दुरुपयोग नियन्त्रणमा सघाउँ पुग्ने थियो की !
सन्दर्भ ब्याजदरः
सरकारले २०७५।७६ देखि सहकारीलाई बाध्यात्मक रूपमा सन्दर्भ ब्याजदर लागु ग¥यो जसको कारणले गर्दा प्रतिस्पर्धात्मक बजारमा समयसापेक्ष स्वचालित ब्याजदर लागु हुन पाएन, सहकारीहरु साँघुरो घेरामा बाँधिए भने बैंकहरुले आर्थिक संकुचनको बेलामा सहकारीको भन्दा बढि ब्याज दिएर बचतहरु आफु तर्फ खिचे । यहि बेलामा केहि सहकारी संस्थाहरुले सन्र्दभ ब्याजदर र यसको दायरालाई नाघेर अधिक ब्याजदरमा बचत रोक्ने वा खिच्ने काम गर्न थाले जसको प्रभावस्वरुप देशमै आएको आर्थिक मन्दिको कारण केहि समय पछाडी नै केहि सहकारी संस्थाहरुमा बचत फिर्ताको दवाब बढ्न थाल्यो फलस्वरुप ती संस्था समस्यामा पर्न थाले ।
अधिक प्रचारप्रसारः
सहकारीका समस्याहरुलाई यसरी प्रचारप्रसार र समाचारको हेडलाईन बनाईयो की, अब सहकारी संस्थाहरु सबै डुब्छन्, सबै भाग्छन् । जसको कारणले गर्दा आम मानिसमा डरको सृजना भयो र आवश्यक भएका नभएका सबै मानिस एकबद्ध भएर आफ्नो बचत फिर्ता लिन लाइनमा लागे । फलस्वरुप ती सहकारीहरुले सबैको बचत एकमुष्ट वा मागेको समयमा फिर्ता गर्न सकेनन् र अनन्त प्रेसर थेग्न नसकेर भाग्ने र लुक्ने अवस्थामा पुगे तर उनीहरुले जतिसुकै ब्याजदरमा बचत संकलन गरेको भए पनि बचतकर्ताको पैसा खाईदिउँला वा भागौंला भनेर पक्कै पनि बचत संकलन गरेका होईनन् होला ।
तरलता ब्यवस्थापन र बचत संकटः
शायद तरलता ब्यबस्थापन पनि एउटा समस्या हुन सक्छ तर यो मात्रै सबै भने होईन । किनकी कुनै राम्रो सहकारी संस्था वा बैंकले नियमानुसार तरलता १५ देखि २० प्रतिशत नै मेन्टेन गरेको छ र बाँकी बचत नियमानुसार नै लगानी पनि गरेको छ तर विविध कारणले बचतकर्ताहरु आतंकित भएर एकमुष्ठ आफ्नो बचत फिर्ता लिन आउनुभयो भने, त्यो संस्था वा बैंकले बतचकर्तासंग लिएको शतप्रतिसत बचत रकम कसरी फिर्ता गर्न सक्छ ? जब की ८०% बचत त ऋण लगानी गरेको छ र त्यहि ऋणबाट प्राप्त हुने ब्याज आम्दानीले संस्था संचालन, बचतकर्तालाई ब्याज भुक्तानी सबै गरेको हुन्छ तर सबैजना आवश्यक हुने वा नहुनेले एकाएक फिर्ता लिन आएपछि कुन संस्था वा बैंकले शतप्रतिसत बचत फिर्ता गर्न सक्छ ? त्यस्तै ऋणी सदस्यहरुले पनि विविध कारणहरुले गर्दा समयमा ऋण तिर्न बुझाउँन सक्नुभएको छैन । बरु मनमौजी गर्ने संचालक, ब्यबस्थापक बाहेक संस्थालाई मुछेर नकारात्मक समाचार सम्प्रेषण नभएको भए, सदस्यहरु आतंकित हुने थिएनन् र हल्लाखल्लाको सट्टा नियामक निकायमा सञ्चालक, ब्यवस्थापक माथि कारबाहीको लागि उजुरी गरेर प्रकृयागत कारबाहीमा गएको भए सञ्चालक÷ व्यवस्थापकलाई कारबाही भई विशेष साधारणसभाद्वारा सदस्यमार्फत् नै संस्था सञ्चालन भई बचतकर्ताहरु लाइन लाग्ने स्थिति आउने थिएन । जसका कारणले संस्था चक्रिय आधारमा सदस्यहरुको मातहतमा संचालन भई दोषीमाथि अहिले जे कारबाही भयो त्यहि कारबाही कानुन अनुसार हुन्थ्यो भने संस्था सदस्यहरुको सहभागितामा सुचारु चल्ने हुँदा दोषीलाई कारबाही हुँदा पनि बचतकर्ताको बचत डुब्ने वा अप्ठ्यारोमा पर्ने अवस्था पनि आउने थिएन कि !
समस्याग्रस्त केहि सहकारीहरुः
केहि सहकारी समस्याग्रस्त हुनुमा ७ वटा विषयवस्तुले प्रभाव पारेको हुनसक्छ ।
१. सहकारीका मुलभूत सिद्धान्तहरुलाई परिपालना नगर्नु
२. संस्था सञ्चालनमा गलत अभ्यास गर्नु
३. नियमानुसारको ब्याजदर लेनदेन नगर्नु
४. सदस्यलाईमात्र लगानी गर्नुपर्नेमा आफ्नै ब्यबसाय र लाभमा सरिक हुनेगरि पूँजी परिचालन गर्नु
५. एकाएक परिवर्तन भएको नियम र आर्थिक मन्दीको कारणले विभिन्न क्षेत्रमा आएको ब्यबसायिक गिरावटको कारण क्रय विक्रय लगायत भुक्तानीमा परेको प्रतिकूल प्रभाव
६. ऋणीहरुले समयमा ऋण भुक्तान नगरी आफुले लिएको ऋण तिर्नु पर्दैन कि भन्ने आशयले समाजमा, भीडभाड, चियापसल लगायतमा अनावश्यक हल्ला फिजाउनु
७. समाजमा पर्न सक्ने नकारात्मक प्रभाव र आम मानिसको जनजीवनलाई वास्ता नगरी समाजको अभिन्न अंग सहकारीलाई हानी नोक्सानी पुग्ने गरि समाचार तथा त्यस्ता प्रकारका सामग्रीहरुको प्रकाशन तथा प्रशारण गर्नुका साथै सामाजिक सञ्जाल प्रयोगकर्ताहरुले पनि अभियान विपरितका अर्नर्गल पोष्टहरु गर्नु आदिले पनि अहिले सहकारीलाई समस्यामा ल्याउने माध्यम बन्यो ।
सदस्य शिक्षा र अपनत्वको कमीः
सहकारी शिक्षा र सदस्यहरुलाई संस्था प्रति विश्वासको वातावरण बनाई अपनत्वको सृजना गराउने काममा कमी भएको कारण पनि समस्यालाई उकास्न मलजल पुगेको छ ।
पीडित सदस्यहरुः
कुनै एकदुई सहकारीकै कारण पीडित सदस्यहरुले तथा उहाँहरुका आफन्त साथीभाईहरुले शायदै अब सहकारीलाई विश्वास गर्नुहुन्छ होला ! किनकी उहाँहरुको आफ्नो जिवनको आधार खाई नखाई जम्मा आफ्नो दुःखको कमाई, बुढेसकालको साहारा, औषधी उपचारको साधन बचत संकटमा परको छ । तर मेरो बुझाईमा तपाईहरुको बचत फिर्ता हुन समय लाग्ला डुब्न चाहि डुब्दैन किनकी सरकारले सञ्चालक, ब्यबस्थापकलाई कारबाही गरेर, जयाजेथा रोक्का राखेर, ऋण नतिर्ने ऋणीहरुसँग साँवा, ब्याज, हर्जना असुल उपर गरेर, सम्पत्ति बेचबिखन आदि कार्य गरेर भए पनि सदस्यको बचत फिर्ता गर्ने प्रयत्न गर्छ जसको लागि केहि समय पर्खनु पर्दछ । तर अब सहकारी सदस्यहरुले पनि के बुझ्नु प¥यो भने संस्थाको सञ्चालन गतिविधि बुझ्ने, सञ्चालक र व्यवस्थापक चिन्ने, जिम्मेवारी जवाफदेहिता सहितका कुरा गर्ने, संस्थागत क्रियाकलापमा भाग लिने, असान्दर्भिक ब्याजदरको लोभमा नपर्ने र संस्थामा बेलाबेलामा आवतजावत गर्ने लगायत कार्यमा आफ्नो सहभागिता वृद्धि गर्नुभयो भने संस्था र सदस्यको बीचमा सामिप्यता बढ्न गई संस्था र सदस्य दुवैलाई लाभ सृजना गर्न मद्दत गर्दछ ।
सहकारीको महत्व र सदस्यको संलग्नतालाई कसरी संस्थागत गर्ने त?
आज सहकारी बिनाको समाज कल्पना गर्न पनि गाह्राे महसुस हुन्छ । सहकारी मार्फत ५ खर्ब बराबरको पूँजी परिचालनमा रहि निम्न र मध्यम वर्गहरुले लाभ लिईरहेका छन् । त्यसैले त सहकारी देशकै आर्थिक र सामाजिक रुपान्तरणमा आधार स्तम्भ बन्न सफल भएको छ । राज्यलाई पनि सहकारीले कर, रोजगार र ब्यबसाय विस्तारको क्षेत्रमा ठुलो योगदान गरेको छ । राज्यले प्रत्यक्ष सहभागी भएर गर्न नसक्ने धेरै काम र क्षेत्रमा सहकारी प्रत्यक्ष संलग्न रहि समाज र राज्यलाई योगदान गरेको छ त्यसैले त सहकारीलाई राज्यको तीन खम्बा मध्यमा एक खम्बाको रुपमा चित्रण गर्दै महत्व दिईएको हो । सहकारी ती सम्पूर्ण निम्न तथा मध्यम वर्गीय परिवारको आर्थिक, सामाजिक र साँस्कृतिक सहभागीताको साझा थलो हो जहाँ सबैले आफ्नो समान हैसियतका साथ प्रतिनिधित्व गर्न सक्दछन् । सहकारी एउटा त्यस्तो संस्था हो जसले आफ्ना प्रत्येक सदस्यहरुको समस्यालाई आत्मसात गरि समाधानको उपाय सुल्झाउने प्रर्यन्त गर्दछ । किनकी प्रत्येक सदस्य त्यो संस्थाका पारिवारिक सदस्य हुन । यो अवस्था सहकारी अभियानको लागि टर्निङ्ग प्वाईन्ट पनि हो । जहाँबाट सहकारी अभियानले नयाँ गति र कार्यदिशा तय गर्नेछ । संस्था र सदस्य अनि सदस्य र संस्थाको बीचमा पहिचान कायम भएको छ । र सहकारी अभियानको नेतृत्व तहले यो पनि सदस्यहरुको माझमा बुझाउन नसकेको हो कि जस्तो लाग्दछ ।
वास्तवमा सहकारीका सदस्यहरु अन्य निकायमा भन्दा सहकारी कारोबारमा सुरक्षित हुन्छन् भन्ने कुरा । किनकी सहकारीका संचालकले बद्मासी गरेमा वा दुरुपयोग गरेमा कानुनतः पूर्ण जिम्मेवार भई कानुनी कारबाहीको साथमा आफ्नो जायजेथाबाट समेत बचतकर्ताको दायित्व भूक्तान गर्नुपर्ने हुन्छ र यसमा कुनै छुट छैन । त्यसैले तपाईहरु ढुक्क भएर आफु अनकुल सहकारीमा कारोबार गर्नुस् भनेर विश्वस्त पार्न अभियान नेतृत्वले सकेको छैन र अब जिम्मेवारी सहित सदस्यलाई ढुक्क हुने वातावरणको सृजना सम्पूर्ण सहकारीकर्मी तथा अभियानले गर्नुपर्दछ ।
सहकारीका समस्याका दुइ पाटाः आन्तरिक र बाह्य
आन्तरिक कारण संस्था आफैले पहिचान गरि सुर्धान सक्छ तर बाह्य कारणमा सरकार तथा अन्य सरोकारवाला निकायहरु रहेका छन् जसको लागि अभियानको नेतृत्व तहले बहस पैरवी गर्नु अति नै जरुरी भइसकेको छ । हालका विद्यमान समस्याहरु पनि विशेषगरि बाह्य तहहरुबाट नै सृजना भएका थिए । आन्तरिक रुपमा सहकारी संस्थाका संचालक, ब्यबस्थापक र कर्मचारी सबैले विद्यमान समस्यासँग अनुभुत हुँदै अब के गर्नु हुन्छ, के गर्न हुँदैन, सुधार्नु पर्ने र परिपालना गर्नुपर्ने कुराहरु के हुन् आदि नजिकबाट नियालेर बुझिसकेका छन् र सहकारीमा संलग्न सदस्यहरुले पनि समस्यालाई नजिकबाट अनुभुत गरि अनावश्यक हो–हल्ला, टिकाटिप्पणी र समाचारको पछि लाग्दा आफै अप्ठेरोमा परिने रहेछ भन्ने कुराको ध्यान दिदै संस्थामा आफ्नो सहभागिताको आधारमा के–कस्तो हो? ब्याजदरको लेनदेन तथा संचालन पद्धति नियमानुसार छ छैन आदि बुझेर कारोबार गर्ने हुँदा अबको सहकारी अभियान शुद्धिकरण भै अन्नत राम्रो र बलियो भएर अगाडी बढ्न सक्छ भन्ने विश्वास ब्यक्त गर्न सकिन्छ । त्यसैले अब आकारमा ठुलो भन्दा पनि सदस्य सुरक्षण र गुणस्त्तरमा ध्यान दिई संस्थालाई कानुन र नियमानुसार संचालन प्रकृयामा विशेष जोड दिनु आवश्यक छ । तबमात्र सहकारीको महत्व र सदस्यको संलग्नता संस्थागत हुँदै जान्छ ।
र सरसर्ती अहिलेका परिदृष्यलाई हेर्दा, केहि एकाध सहकारी संस्थामा आएको समस्या र सो को कारणले अभियानमा पारेको नकारात्मक प्रवाभले गर्दा सञ्चालनमा रहेका राम्रै सहकारी संस्थाहरुबाट पनि सदस्यहरुले सामान्य अवसथामा जस्तै गरेर कारोबार लेनदेनको सुविधा पाउँन सकेका छैनन् किनकी सहकारी संस्थालाई पनि आफ्नो साख र विश्वास कायम गर्नु छ भने ऋण लिन चाहने साना मझौला उद्योग ब्यबसाय संचालन गर्ने सदस्यहरुले सहजरुपमा ऋण नपाउँदा ब्यबसायिक चक्र धरापमा परेको छ । खरखाँचो ऋण चलाउन नपाउँदा घरायसी र सामाजिक जनजीवन प्रभावित भएको छ । लेनदेन सुचारु रुपमा नहुँदा वित्तीयचक्र नै रोकिएको छ । सहकारी सुचारु ढंगले सञ्चालन भएको भए वित्तीयचक्र सामानयमात्रामा चलिरहेको भएपनि मानिसहरुको जनजीवन तथा लेनदेन सहज हुनेथियो र आर्थिकमन्दीको प्रभाव पनि कम पर्ने थियो । आज सदस्यहरुबाट समेत यी र यस्ता कुराहरुको विचार विमर्श भएकाले आ–आफ्नो ठाउँबाट विषयवस्तु बुझ्ने र जिम्मेवारी महशुस गर्न थालेको अनुभूति हुन्छ ।
त्यसैगरी राष्ट्रको चौथो अंगको रुपमा मानिएको पत्रकारिता जगतले फेरि एकपटक सहकारी अभियानलाई संरक्षण गर्नको खातिर आफ्नो पत्रकारितालाई उपयोग गर्नुपर्ने देखिन्छ । किनकी तपाईहरुको सकारात्मक सूचना तथा समाचार संप्रेषण सहकारी अभियानको लागि यो अमृत सरह हो । तपाईहरुको सकारात्मक समाचार र पृष्ठपोषणले योे समाज, देश र परिवेशलाई सुध्रन र सच्चिन अहंम् भूमिका खेल्दछ । जसको लागि म सम्पूर्ण विद्धत पत्रकार वर्गहरुमा हार्दिक अनुरोध समेत गर्दछु।
(थापा एक्सप्रेस साकोस, बनेपाका प्रमुख कार्यकारी अधिकृत हुन्)
संयमित सदस्य र जिम्मेवार व्यवस्थापन 2024-02-15 देखि 2024-06-15
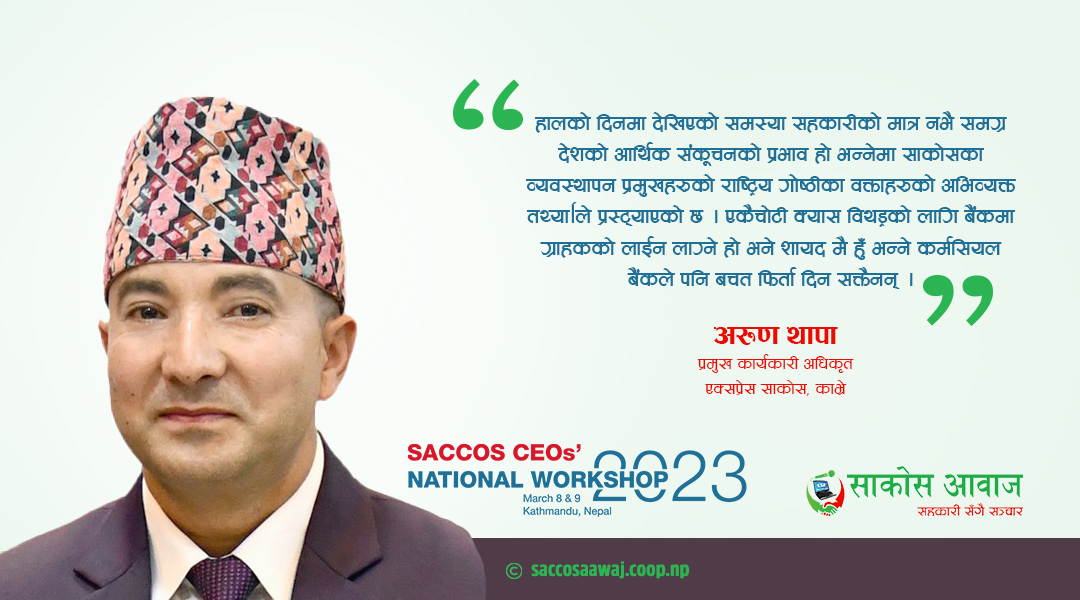
नेपाल बचत तथा ऋण केन्द्रीय सहकारी संघ लि. (नेफ्स्कून) को आयोजना र नेफ्स्कून साकोस म्यानेजर्स क्लबको व्यवस्थापनमा देशभरका ४५० भन्दा बढि सहकारी संस्थाका साकोस व्यवस्थापन प्रमुखहरूको सहभागितामा साकोसका व्यवस्थापन प्रमुखहरुको राष्ट्रिय गोष्ठी सम्पन्न भएको छ । फागुन २४ र २५ गते काठमाडौंको द होटल सोल्टीमा आयोजित गोष्ठी'Technology Based Services and Governance: Responsible Management for Sustainable SACCOS & Image Building' विषयमा केन्द्रित रही भव्यरुपमा सम्पन्न भएसँगै हामी सहकारी सम्बद्ध सहकारीकर्मीहरुले ११ बुँदे साझा संकल्प सहित सहकारीमा शुसासन, जिम्मेवारी र जवाफदेहिताको थप गहनताबोध गरेका छौं ।
प्रतिनिधि सभाका सभामुख देवराज घिमिरेको प्रमुख आतिथ्यतामा सहकारी मन्त्रालयका सचिव, सहकारी विभागका राजिष्ट्रार, उप–रजिष्ट्रार, अन्तर्राष्ट्रिय सहकारी विज्ञहरु, राष्ट्रिय तहका विज्ञ ब्यक्तित्वहरु, विषयगत स्रोत ब्यक्तिहरुको गहन भूमिका र प्रस्तुतीकरणले सहकारीको महत्व र उद्देश्यमा थप उजागर पार्दै ब्यबस्थापन प्रमुखहरुको दायित्व र भूमिकालाई अझ थप प्रष्ट्र पारेको थियो । नेपाल जस्तो विकासोन्मुख देशमा सहकारीको महत्व र आवश्यकता माथि सबै विषय विज्ञहरुको एकरुपता थियो । साथै अबका दिनमा सहकारीकर्मीहरुले पनि सहकारीको मर्म र भावनालाई आत्मसात गर्दै सहकारीका सिद्धान्त बमोजिम काम, कार्य गर्नबाट विचलित हुनु हुँदैन भन्नेमा केन्द्रित थियो ।
हालको दिनमा देखिएको समस्या सहकारीको मात्र नभै समग्र देशको आर्थिक संकुचनको प्रभाव पनि हो भन्नेमा वक्ताहरुको तथ्याङ्कले प्रस्ट्याएको थियो । एकैचोटी क्यास विथड्रको लागि बैंकमा ग्राहकको लाईन लाग्ने हो भने शायद मै हुँ भन्ने कर्मसियल बैंकले पनि बचत फिर्ता दिन सक्तैनन् । चाडवाड तथा स्थिति प्रतिकुल अवस्थामा हुँदा बैंकहरुले ५ लाख पनि विथड्र नदिएको दृष्टान्त हाम्रा अनुभूतिमा छन् । आज सहकारीलाई चारैतिरबाट आक्रमण भएको छ । यस्तो अवस्थामा पहिल्यै समस्याको संघारमा टेकिसकेका सहकारी संस्थाले कसरी समस्याको सामना गरुन ? जसको फलस्वरुप एकपछि अर्को समस्या उल्जदै गयो जसको नकारात्मक प्रवाभ राम्रै र सुसंगठित संस्थाहरुमा समेत देखिन थाल्यो । समस्या थियो सहकारीका सदस्यहरुको दिमागमा उब्जिएको सहकारी माथिको विश्वास र खस्कदै गएको छविको । केहि सहकारीका सञ्चालकहरुले जानेर नजानेर गल्ती कमीकमजोरी गर्नुभएको पाईएको छ, जुन उहाँहरुले सच्याउँनै पर्छ, भुक्तान गर्नै पर्छ तर यसो भन्दैमा सबै सहकारी संस्था तथा सहकारी अभियानलाई नै एउटै डालोमा राखेर तुलना गर्न मिल्दैन । यि र यस्ता घटना सहकारी अभियानका लागि अत्यन्तै दुःखदायी परिदृष्यहरु हुन् जसबाट समग्र अभियानले सिक्दै र बुझ्दै आफुलाई समायानुकुल सुदृढ बनाउँदै जानुपर्छ ।
आजका दिनका केहि हातमा गन्न सकिने सहकारीहरुको गतिविधि तथा छरिएका समस्याहरुले गर्दा समग्र सहकारी अभियानमा बाछिटा परेको छ । सहकारीको विश्वास र छविमा ठुलो आँच आएको छ । ठूला र राम्रा भनेर चिनिने सहकारीहरुलाई पनि सहकरी अभियानमा धमिलिदै गएको छविले प्रतिकुल प्रभाव परेको छ । त्यसैले सबै सहकारीकर्मीहरुले एकजुट भएर सहकारीको विश्वास र छविमा सुधार ल्याउँन तन मनले प्रयास गर्नुपर्छ । भए गरेका कमीकमजोरीलाई आत्मसात गरेर संस्थालाई सुशासन योग्य बनाई आवद्ध सदस्यहरुलाई हाम्रा काम कुराले विश्वस्त बनाउँन सक्नुपर्छ । गलत गर्नु हुँदैन तर विगतका कार्यगत कमीकमजोरीलाई आत्मसात गरि आजैबाट सुर्धान प्रयास गर्नुपर्छ किनकी हिजोको दिन जस्तो आज छैन र आजको दिन जस्तो भोली रहने पनि छैन । प्रकृतीको सत्य जस्तै दिन पछि रात आउँछ र रात पछि दिन । अब फेरी सहकारीमा र्मिमिरे उज्यालो सहितको रमाईलो घमाईलो दिन आउँनेछ । जहाँ सबै सहकारीकर्मी र आवद्ध सदस्यहरु खुशी हुनेछन् ।
अबका दिनमा सबै सहकारी संस्थाका अध्यक्ष लगायतका सञ्चालक समिति, उपसमितिहरु र ब्यबस्थापकज्यूहरुले सदस्यहरुले हामीलाई विश्वास गरेर दिनुभएको हाम्रो जिम्मेवारी र भूमिकामा हामी चुक्ने छैनौ, जिम्मेवारी र भूमिकाको आधारमा हामी हाम्रा समस्त सदस्यज्यूहरुको बचतको पूर्णरुपमा ब्यक्तिगत तथा संस्थागत जिम्मेवारी लिन्छौ र ऋणको कारोबार गर्ने सदस्यज्यूहरुले पनि सदस्यको बचतको अंशबाट हामीले संस्थाबाट लिएको ऋण जस्तोसुकै परिस्थितिमा पनि इमान्दारिताका साथ भुक्तानी गर्नेछौ भन्नेमा प्रतिबद्ध हुनुपर्छ । संस्था र सदस्यज्यूहरुको बीचमा बढ्न गएको दुरीलाई विश्वास र सद्भावको माध्यमबाट दुरी शुन्य गर्नुपर्दछ । एउटा सहकारी संस्थाको लागि सदस्य त्यो सहकारीको ग्राहक हैन पारिवारिक सदस्य हो भने एउटा सदस्यको लागि आबद्ध सहकारी संस्था कुनै निकाय हैन, घर हो । यत्ति धेरै सुमधुर र नजिकको सम्बन्ध छ की सहकारी र सदस्यमा जुन अन्य कहि हुनै सक्तैन । त्यसैले त सहाकारीका आवद्ध ब्यक्तिहरुलाई अरुले जस्तो क्लाईन्ट नभनी र सदस्यको रुपमा नामाकारण गरि जिम्मेवारी र भूमिका दिईएको छ । जसलाई पछिल्ला समयहरुमा कहिकतैबाट अपभ्रंश गर्ने प्रयास भएको छ । जसमा सहकारी र सम्बद्ध सदस्य सर्तक रहनु जरुरी छ र आफ्नो संस्था प्रति विश्वस्त रहि आफ्ना बचत तथा ऋणका कारोबारहरु निर्धक्कले गर्नुपर्दछ । किनकी संस्था तपाईको पनि हो र तपाई संस्थाको एक जिम्मेवार सदस्य हो जसले भोली अध्यक्ष बन्ने हैसियत राख्नुहुन्छ ।
हामी कसैले पनि भूल्नु हुँदैन, नेपालको सन्र्दभमा सहकारीको महत्व, भूमिका र योगदानलाई । केहि धनाढ्य वर्गलाई लाग्न सक्छ, यस्ता ताल न बेतालका सहकारीहरु । तर राज्यले समेत तीन खम्बे अर्थनीतिमा एक खम्बाको रुपमा सहकारीलाई स्थापित गरेर यसको महत्व र आवश्यकतालाई प्रस्ट्याएको छ । सहकारी त्यो आधार स्तम्भ हो जसले ती गरिब दुःखीहरुको घाउहरुमा मल्हम लगाएको छ । साना साना त्यसै खर्च भएर जाने १०–२० रुपैयाँका अंशहरुलाई सदस्यहरुको घरदैलौमा नै पुगेर सेवा दिई संकलन गरेर ल्याई पूँजी निर्माणको रुपमा विकास गरेको छ । सो बचतलाई आवश्यक परेका सदस्यहरुलाई नै कर्जाको रुपमा परिचालन गरि सदस्यहरुलाई सानो तिनो ब्यापार गर्न, उद्यम गर्न प्रेरित गरेको छ । बस् आकार र भूमिकामा उमेर अनुसार परिर्वतन भयो होला । समयक्रम सँगै सबै ठुला भए, राम्रा भए । सदस्य पनि संस्था पनि । कार्यसञ्चालनका दौरानमा केही स्वार्थ समुहरुको नीजि स्वार्थ, राज्यका नीतिगत तथा आर्थिक संरचना लगायतका विभिन्न प्रभावहरुले गर्दा केहि सहकारीहरुले बाटो विराए । जसको कारण विस्तारै समस्याको सृजना हुन पुग्यो । हालको परिप्रेक्ष्यमा त अन्य कारणहरुको तुलनामा विश्वमा नै देखिएको आर्थिक मन्दी, देशको आर्थिक संकूचन, ब्यापार ब्यबसायमा आएको गिरावट, मानिसहरुको आयमा भएको कमीले क्रयशक्तिमा पारेको प्रभाव, कर्जा कारोबार गर्ने सदस्यहरुको कारोबारमा आएको गिरावट आदि विभिन्न कारणहरुले गर्दा कर्जा भूक्तानीमा परेको कठिनाई, नकारात्मक समाचारको शिर्षक, सामाजिक सञ्जालको दुरुपयोग आदिको कारण चक्रियरुपमा एक अर्काका आर्थिक क्रियाक्लापहरु प्रत्यक्ष अप्रत्यक्ष रुपमा सबैलाई असर पर्यो, जसको फलस्वरुप सामान्य मानिसहरुको दैनिकीको साथमा वित्त, सहकारी, बैंक र राज्य सबैलाई आ–आफ्नो प्रकृति अनुरुपको नकारात्मक असर देखापर्यो । बैंकको ब्याजदर बढ्दा ऋणि तथा ब्यबसायीहरुको ऋण भूक्तानीमा प्रत्यक्ष असर पर्यो भने बढ्दो मुद्रास्फितीको कारण बाह्य क्रय, विक्रय तथा भुक्तानी सन्तुलनमा प्रतिकुल असर पर्न विकास निर्माणका कार्यमा प्रभाव पर्न गै सर्वसाधारणको जिवनस्त्तरमा नै प्रतिकुल प्रवाभ पर्न गएको कुरालाई पनि हामीले विर्सनु हुन्न । यस्तो अवस्थामा सबैभन्दा पहिला सदस्यज्यूहरुमा संयमताको जरुरी छ भने राज्य, सहकारी संघहरु तथा पत्रकार मित्रहरुबाट सकारात्मक सन्देश सहितको सूचना सम्प्रेषणको अत्यन्त महत्वपूर्ण भूमिका रहन्छ ।
हाम्रो मानसिकता के छ भने नकारात्मक शिर्षकको पछाडि धेरै लाग्ने, सोहि शिर्षकको आधारमा आफ्नो धारणा बनाउने र शिर्षक लेख्नेहरुले पनि भ्यूअर्सको संख्या बृद्धिको लागि सकारात्मक पाटोलाई छोपेर नकारात्मक शब्दसंयोजन गर्ने । यदि हामी सबै सकारात्मक भएर सोच्ने हो भने धेरै नकारात्मक पाटाहरु पनि सहज ढंगबाट सम्पन्न हुनेछन् । त्यसैले सकारात्मक सोचौ, सकारात्मक बनौ यो मेरो अपिल हो । सहकारी संस्थाहरु सबै नराम्रा छैनन् र नकारात्मक शिर्षकले विम्बित गरेको जस्तो भागेका पनि होईनन् र कोहि कतै भाग्न सक्ने अवस्था पनि छैन, किनकी विद्यमान ऐन कानुनले सञ्चालकहरु, ब्यबस्थापक लगायतलाई आफ्नो जिम्मेवारी र भूमिकाबाट उम्कन सक्ने ठाउँ कही छोडेको पनि छैन । स्थानीयस्त्तरमा सञ्चालित सहकारीले बदमासी गर्न सक्ने अवस्था नै अत्यन्त न्यून हुन्छ किनकी ति सञ्चालक, ब्यबस्थापक पनि त्यहि समाजको एक जिम्मेवार र परिचित अनुहारहरु हुन् । त्यसैले असान्दर्भिक लेनदेनको प्रभावमा नपरी सुझेर बुझेर कारोबार गरांै तपाई आवद्ध सहकारी संस्था तपाईको नै हो । कसैले नराम्रो भन्यो भन्दैमा त्यसको प्रभावमा नपरी आफै सहकारी संस्थामा गएर बुझौ, ब्यबस्थापनसँग जिम्मेवारी सहितको कुरा गरौं अनि आफ्नो स्व–विवेकले निर्णय लिऔं । स्वतन्त्र ढंगले सदस्य बन्ने, बचत राख्ने, झिक्ने र कारोबार गर्ने तपाईको नैसर्गिक अधिकार हो ।
अन्तमा म यति महत्वपूर्ण कार्यक्रम संयोजन गरि सम्पन्न गर्नुहुने नेफ्स्कून परिवार र सो कार्यक्रममा आएर आफ्नो महत्वपूर्ण कार्यपत्र प्रस्तुत गर्नुहुने राष्ट्रिय तथा अन्तर्राष्ट्रिय ब्यक्ति ब्यक्तित्वलाई हार्दिक आभार प्रकट गर्दै हामीहरु सबैको यो साझा चौतारी सहकारीलाई समस्या रहित बनाउँदै अझै सबल र सुदृढ बनाउँदै लैजानको लागि हातेमालो गर्न सबै सरोकारवाला वर्गहरु, सदस्यज्यूहरु, सञ्चालकज्यूहरु र ब्यबस्थापकज्यूहरुलाई हार्दिक अनुरोध गर्दछु । एउटै आगनमा धेरैलाई अटाएर आफ्नोपन दिनसक्ने एकमात्र सदस्यहरुको आफ्नो संस्था सहकारी नै हो जुन सदस्यका दुःख सुखका सहयात्री हुन् ।